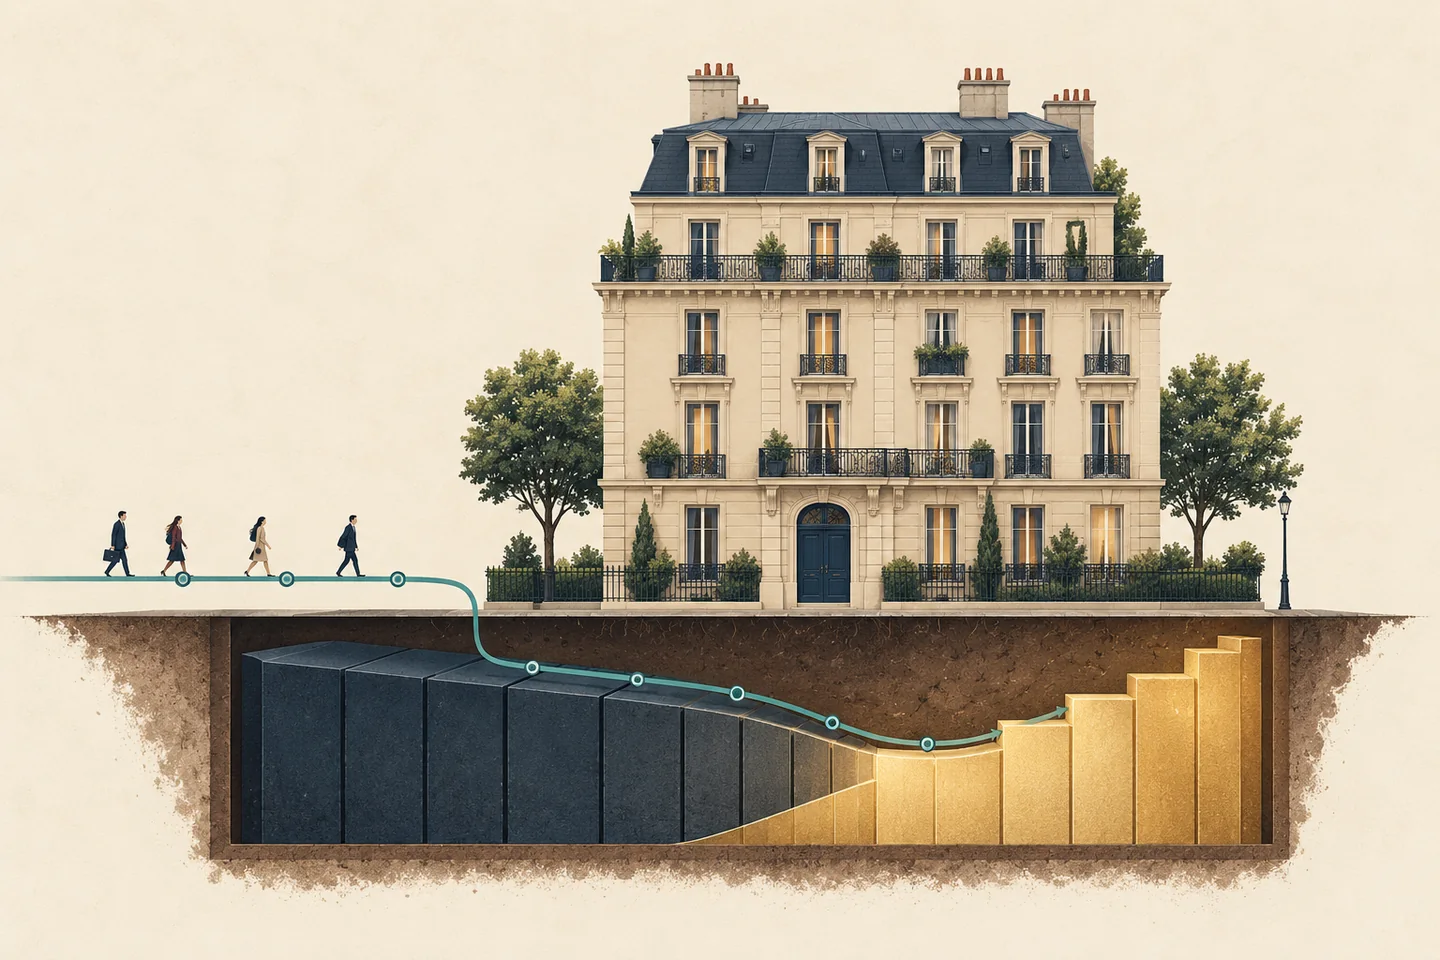
Un investissement locatif peut afficher une trésorerie négative chaque mois tout en augmentant le patrimoine net de son propriétaire. Cette affirmation est exacte, mais elle est souvent utilisée trop vite pour justifier une mauvaise opération.
Pour décider correctement, il faut tenir deux comptes en parallèle : le compte d'exploitation, qui mesure ce que le projet coûte ou rapporte au quotidien, et le bilan patrimonial, qui mesure ce qu'il construit après la dette.
L'un ne doit jamais effacer l'autre.
La vision entrepreneuriale : que produit l'exploitation ?
La première lecture ressemble à celle d'une petite entreprise immobilière. On additionne les loyers réellement encaissables, puis on retranche les charges non récupérables, la taxe foncière, l'assurance, la gestion, l'entretien, la vacance, les travaux récurrents, les intérêts et la fiscalité.
Le résultat d'exploitation avant financement permet de juger la qualité économique du bien indépendamment de la manière dont il est acheté. La trésorerie après mensualité indique ensuite l'effort mensuel réellement demandé au propriétaire.
Cette distinction est importante : le remboursement du capital n'est pas une charge du compte de résultat, mais il sort bien de la trésorerie. Les intérêts sont un coût ; le capital remboursé réduit la dette.
Un projet dont le loyer couvre à peine les charges avant même le crédit dispose de peu de marge pour absorber un imprévu. Le levier de l'emprunt ne répare pas une exploitation fragile.
La vision patrimoniale : que reste-t-il après la dette ?
Chaque mensualité de crédit comprend généralement une part d'intérêts et une part de capital. La seconde diminue la dette et augmente, toutes choses égales par ailleurs, la valeur nette détenue par l'investisseur.
La valeur nette peut être résumée ainsi : valeur estimée du bien, moins capital restant dû, moins frais et fiscalité d'une éventuelle sortie. Elle n'est pas disponible comme un solde bancaire et la valeur de marché n'est jamais garantie, mais elle donne une autre lecture de l'effort consenti.
Un effort de 300 euros par mois ne signifie donc pas nécessairement une perte de 300 euros. Une partie peut financer du capital remboursé. Cependant, cet enrichissement n'est réel qu'après prise en compte des frais d'acquisition, des travaux, des coûts de détention et du prix de revente possible.
Le piège de la valorisation automatique
Les simulations supposent souvent une hausse régulière du prix du bien. Cette hypothèse facilite le calcul, mais elle ne doit pas devenir une certitude invisible.
Le prix dépend du marché local, de l'état du logement, de la copropriété, de la performance énergétique, des travaux futurs et de la demande. Il faut donc tester au moins trois scénarios : valeur stable, hausse raisonnable et baisse. Une opération qui ne fonctionne que dans le scénario favorable mérite d'être reconsidérée.
L'ANIL rappelle que la rentabilité dépend d'abord du prix d'achat et du loyer, et qu'il faut analyser l'impact du projet sur le budget actuel et futur, y compris en cas de vacance.
La fiscalité peut modifier la trésorerie sans créer la valeur économique
Le régime fiscal influence fortement le résultat net : revenus fonciers, location meublée, micro-régime ou réel ne traitent pas les charges et les amortissements de la même manière.
Mais un avantage fiscal ne transforme pas un mauvais prix d'achat en bon investissement. Il peut améliorer la trésorerie ou décaler l'impôt ; il ne crée ni locataire, ni loyer, ni qualité du bâtiment. La décision doit rester valable lorsque l'avantage diminue ou disparaît.
Le simulateur peut comparer des régimes classiques sur la base des informations saisies. La qualification des travaux, l'amortissement et la situation du foyer doivent néanmoins être validés par les professionnels compétents.
Quand l'effort mensuel devient-il excessif ?
Il n'existe pas de seuil universel. L'effort doit être rapproché de quatre éléments :
- la marge mensuelle du foyer après tous les engagements ;
- la réserve disponible pour la vacance et les travaux ;
- la valeur nette créée dans des scénarios prudents ;
- le risque de concentration du patrimoine dans l'immobilier.
Un effort soutenable sur le papier peut devenir dangereux s'il absorbe toute la capacité d'épargne. À l'inverse, un effort modéré et volontaire peut être cohérent s'il construit un actif de qualité sans fragiliser les autres projets.
Juger le projet à plusieurs dates
Le résultat à la première année ne suffit pas. Il faut regarder l'exploitation pendant la détention, la dette à différentes échéances et la sortie après frais et fiscalité.
Le compte de résultat d'une année choisie aide à comprendre la mécanique. La courbe de dette montre la construction de valeur nette. Le scénario de revente révèle enfin si le rendement dépend surtout des loyers, du remboursement du capital ou d'une hypothèse de hausse du prix.
À retenir : Un investissement locatif peut coûter chaque mois et enrichir à long terme. Mais l'enrichissement doit être calculé, pas supposé. La trésorerie protège le présent ; la valeur nette mesure ce qui se construit.
Prolongement proposé : tester le projet dans le simulateur immobilier avec une valeur du bien stable, une vacance plus longue et des travaux imprévus. Si l'équilibre disparaît immédiatement, le scénario de base est trop fragile.
Sources
- ANIL, « Investissement locatif : précautions et vérifications »
- ANIL, « Simulation d'investissement locatif »
Sources vérifiées le 30 septembre 2026. La fiscalité applicable doit être contrôlée selon la date, le bien et la situation du contribuable.