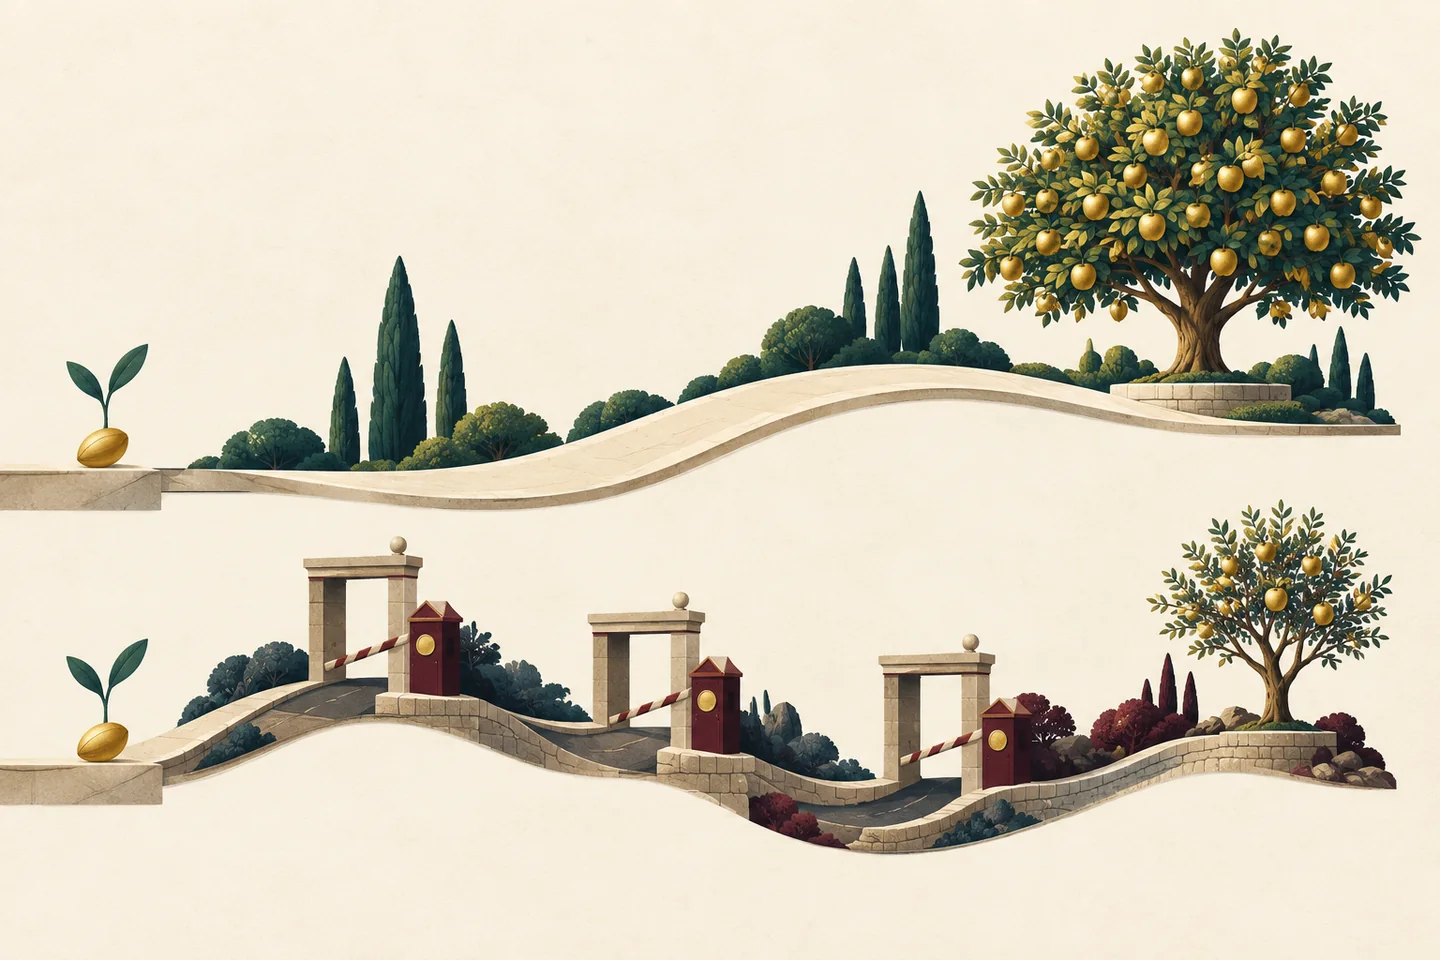
Deux placements annoncent une hypothèse de rendement de 6 % par an. À première vue, ils semblent comparables. Pourtant, au terme de quinze ans, ils peuvent produire des capitaux nets très différents.
Le chiffre affiché n'est que le début de la comparaison. Il faut encore savoir sur quelle somme il s'applique, après quels frais, avec quel risque, dans quelle enveloppe fiscale et à quel moment l'argent entre ou sort.
Les 6 % utilisés ici sont une hypothèse pédagogique, jamais une promesse.
Le rendement brut n'est pas le rendement du client
Un placement peut supporter des frais d'entrée, des frais sur chaque versement, des frais annuels de gestion, des coûts propres aux supports et parfois des frais de sortie. Chacun agit différemment.
Les frais d'entrée réduisent immédiatement le capital qui commence à travailler. Les frais annuels paraissent plus faibles, mais ils se répètent et amputent aussi les gains futurs qui auraient pu être produits par les sommes prélevées. Les frais de sortie interviennent plus tard ; leur impact sur la capitalisation est moindre, mais ils réduisent ce qui est réellement récupéré.
L'AMF illustre ce phénomène : des frais ponctuels et récurrents peuvent transformer fortement le rendement annuel effectivement obtenu, même lorsque la valeur du support progresse régulièrement.
Le calendrier des versements change le résultat
Investir 60 000 euros aujourd'hui n'est pas équivalent à verser 500 euros par mois pendant dix ans, même si le total versé est identique. Dans le premier cas, tout le capital est exposé dès le départ. Dans le second, chaque versement dispose d'une durée de capitalisation différente.
Le versement progressif réduit le risque d'entrer intégralement à un point de marché défavorable, mais une partie de l'argent travaille moins longtemps. Aucun calendrier n'est supérieur dans l'absolu : il doit correspondre à la disponibilité réelle du capital et à la tolérance aux fluctuations.
La fiscalité dépend de l'enveloppe et de la sortie
Un support d'investissement peut être détenu dans une assurance-vie, un PEA, un PER, un compte-titres ou une autre enveloppe. Le même actif n'y produit pas nécessairement le même résultat net.
La fiscalité peut dépendre de la durée, de la nature des gains, de la date des versements, du mode de sortie et de la situation du foyer. Le PER ajoute une autre dimension : l'avantage éventuel à l'entrée doit être rapproché de l'imposition à la sortie et de la disponibilité plus limitée de l'épargne.
Comparer uniquement l'impôt final serait donc incomplet. Il faut aussi comparer les contraintes qui ont permis d'obtenir ce traitement.
Un même rendement attendu peut cacher des risques différents
Deux produits peuvent viser 6 % sans avoir la même probabilité d'y parvenir ni le même chemin pour y arriver. L'un peut fluctuer fortement mais rester liquide. L'autre peut lisser sa valeur affichée tout en étant difficile à revendre. Un troisième peut concentrer le risque sur un secteur, une zone géographique ou un emprunteur.
Le bon comparatif ne demande pas seulement « combien puis-je gagner ? ». Il demande aussi :
- quelle perte temporaire ou définitive est possible ?
- combien de temps puis-je attendre ?
- puis-je récupérer l'argent, et à quel prix ?
- le capital est-il garanti, et par qui ?
- le rendement est-il net de tous les frais ?
L'indicateur de risque et le document d'informations clés donnent des repères utiles, mais ils ne remplacent pas la cohérence avec la situation de l'investisseur.
Comparer sur une base commune
Une comparaison utile impose les mêmes hypothèses aux deux scénarios : même capital initial, mêmes versements, même horizon, même hypothèse brute avant frais, même date de sortie et fiscalité explicitement choisie.
Ensuite, il faut distinguer trois résultats :
- le capital brut théorique ;
- le capital après frais ;
- le capital net estimé après fiscalité à la sortie.
Cette décomposition montre d'où vient l'écart. Elle évite d'attribuer à la performance du support ce qui provient en réalité de l'enveloppe ou de la structure de frais.
La meilleure option n'est pas toujours celle qui termine avec le plus gros chiffre
Un placement légèrement moins performant peut être préférable s'il offre la disponibilité indispensable à un projet, une meilleure diversification ou une variabilité plus supportable. À l'inverse, payer davantage de frais peut parfois correspondre à un service réel ; encore faut-il savoir lequel et vérifier qu'il est utile.
Le capital final est une mesure importante, pas une décision complète.
À retenir : Deux rendements identiques ne deviennent comparables qu'après avoir aligné les frais, le calendrier, la fiscalité, la liquidité et le risque. Le chiffre affiché ne dit pas quel patrimoine sera réellement construit.
Prolongement proposé : saisir les deux scénarios dans le comparateur de placements ARKAD avec les mêmes versements et le même horizon, puis faire varier uniquement les frais annuels. L'écart obtenu isole leur effet de long terme.
Sources
- Autorité des marchés financiers, « Comprendre les frais des placements financiers »
- Autorité des marchés financiers, « Comprendre nos simulateurs de frais et d'épargne »
- Autorité des marchés financiers, « Rendement et risque, deux inséparables »
- Autorité des marchés financiers, « Document d'informations clés »
Sources vérifiées le 30 septembre 2026.